發布: 更新: 明俊顧問 車禍理賠 約 34 分鐘 閱讀時間:約 34 分鐘
車禍理賠怎麼做?蒐證、警局資料、A1/A2/A3、理賠順序與調解一次搞懂|車禍理賠「一張地圖」總攻略(2026)
車禍後,先處理安全、報警與就醫,再保存事故和損失資料。本文依事故當下、警方資料、A1/A2/A3分類、保險申請到和解調解,整理處理順序與文件重點,協助你確認目前該做的事。
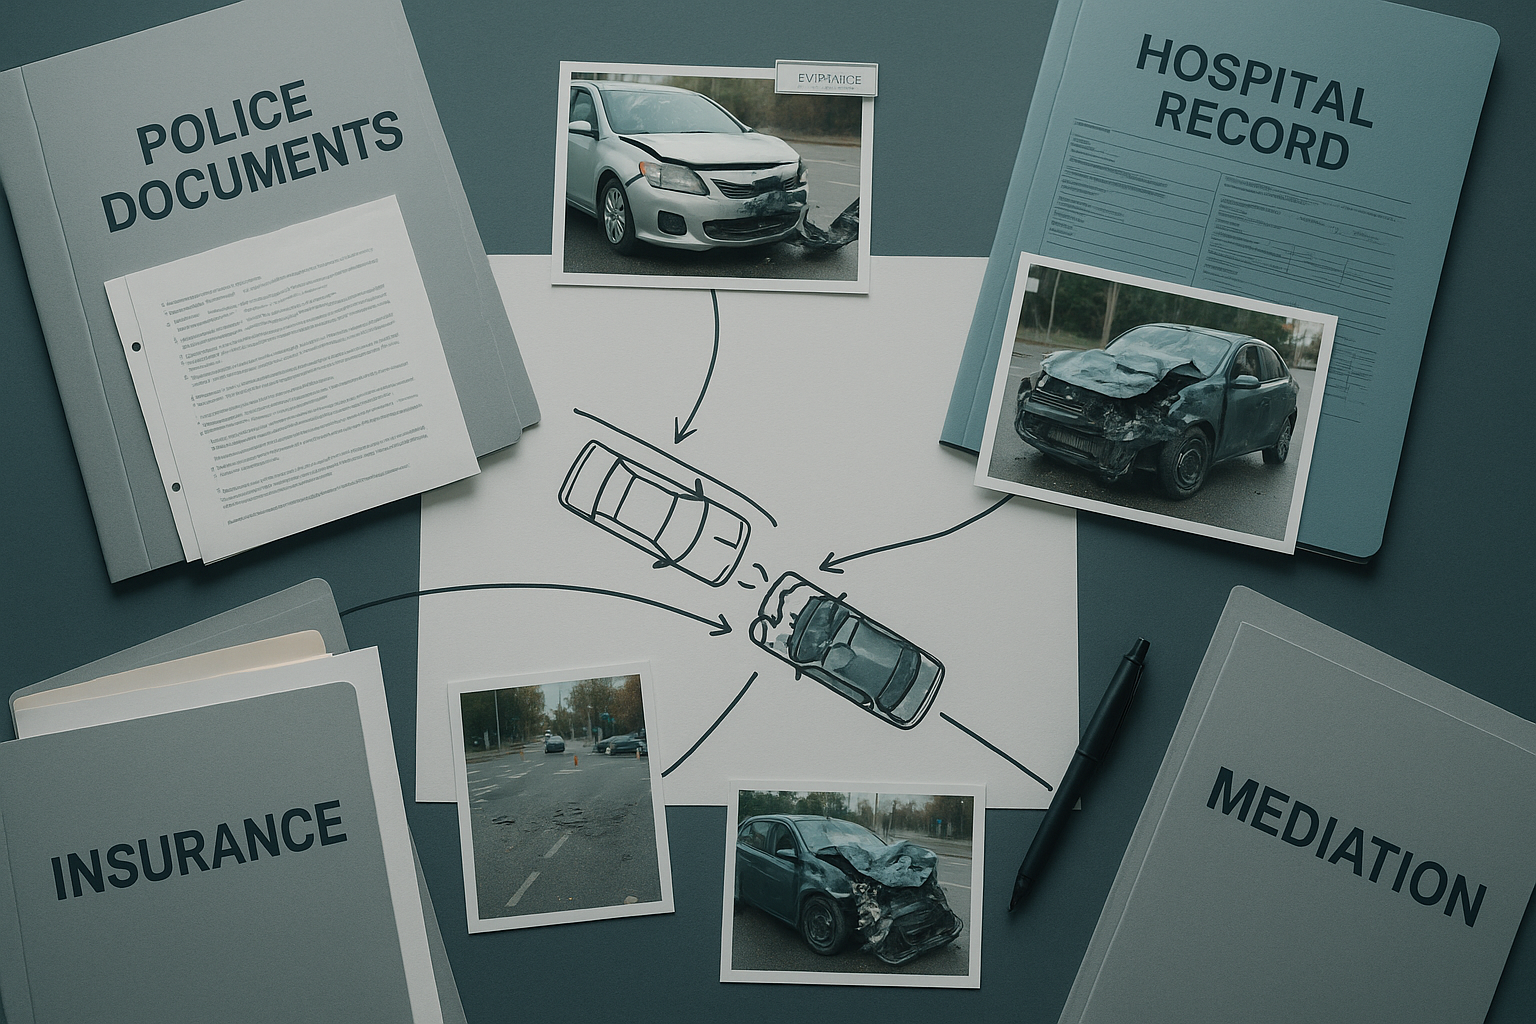
車禍處理順序總覽:先蒐證、先就醫、先固定資料,再談理賠、求償與和解
車禍後需要同時面對傷勢、警方資料、保險和求償,不必急著一次做完所有決定。先完成安全與就醫處理,再依目前進度整理證據、確認各項申請要求。
以下情況值得提早留意:
- 現場沒拍完整,後面開始各說各話
- 當下覺得自己沒事,沒就醫,幾天後痛起來卻沒有完整紀錄
- 筆錄講太快、講太滿,後面發現和現場資料對不起來
- 把保險申請、民事求償與和解當成同一程序,漏掉各自的條件與期限
- 對方一開口談和解,就以為現在一定要做決定
先處理安全與傷勢,再整理事故證據、警方資料及理賠文件。 責任、求償金額與和解條件,應回到實際資料逐項確認。
下文依 事故當下 → 就醫 → 警方資料 → A1/A2/A3 → 保險理賠 → 和解調解 整理各階段重點,可直接從目前需要的段落開始閱讀。
🧭 閱讀建議: 本文先整理車禍處理全貌;如果你目前卡在送件、和解、調解、證據或保險文件的特定環節,接著查看對應指南會更有效率。
這篇重點
- 事故當下先做什麼,才不會後面吃虧
- 就醫、診斷、病歷與理賠證據怎麼接
- 警方資料、初判表、研判表與肇責判讀怎麼往後用
- A1 / A2 / A3 差在哪,為什麼處理重點不同
- 保險、求償、和解、調解到底怎麼排順序
- 哪些情況適合先談、哪些情況先不要急
完成初步處理後,接著整理哪些資料?
把已完成、待補件與仍有爭議的事項分開記錄。
可以先建立這四類紀錄:
- 已申請與尚待取得的警方資料
- 各家保險公司的送件、補件與回覆紀錄
- 醫療支出、請假與工作損失的證明資料
- 已討論的和解項目,以及尚未釐清的責任或損失
這篇適合誰
- 你剛發生事故,腦中很亂,只想先知道 現在先做什麼才不會出事
- 你已經報警或就醫,但接下來不知道要先處理保險、肇責還是和解
- 你不想一篇一篇亂找,而是想先用一張總覽把整體流程看懂
依你的情況選擇
- 想看 事故當下怎麼報警、怎麼做筆錄 → 發生車禍當下怎麼辦?報警、蒐證與警方筆錄步驟
- 想看 理賠送件與資料整理流程 → 車禍理賠流程怎麼跑?從資料整理、送件到和解前準備完整整理|2026
- 想看 肇責、違規、初判表與鑑定怎麼看 → 車禍肇責怎麼看?肇事責任比例、初判表與鑑定重點整理
- 想看 保險理賠順序與多保單怎麼分線 → 2026 保險理賠地圖:車禍後強制險、第三責、車體險、個人與團險怎麼並行申請
- 想看 完整和解流程 → 車禍和解流程怎麼談?私下和解、調解與程序順序完整整理|2026
- 想看 調解專文 → 車禍調解流程、應備文件與付款條款
- 想看 求償項目整理 → 車禍求償清單怎麼列?醫療、誤工、看護、交通與慰撫金明細一次整理
- 如果是 腦震盪、頭部撞擊、顱內出血 → 先看 車禍腦震盪保險理賠怎麼整理? 與 車禍顱內出血理賠、強制險與失能評估整理
- 如果是 通勤車禍骨折、開刀或失能風險 → 接著看 通勤車禍骨折保險理賠與職災整理 與 強制險失能給付申請重點
目錄
- 🗺️ 先看整體流程:車禍後你現在應該在哪一步
- 🚦 事故當下:先保命、先報警、先蒐證,別先談責任
- 🏥 就醫與診斷:把「事故 → 傷勢」固定成可用證據鏈
- 👮 警方資料:筆錄、現場圖、初判表、研判表怎麼接後續理賠
- 🧩 A1 / A2 / A3 是什麼:不同案件的處理重點為什麼差很多
- 🛡️ 保險理賠:強制險、第三責、車體險與個人保單各處理什麼
- 💰 求償與和解:什麼時候可以談,什麼時候先不要談死
- ⚖️ 調解、鑑定與訴訟:爭議大時怎麼往上走
- 🧠 車禍後最常忽略的兩件事:節奏管理與心理壓力
- FAQ:車禍理賠常見 10 問
- ✅ 懶人檢核清單:照著做就不容易亂
- 📚 官方來源與查核日
🗺️ 先看整體流程:車禍後你現在應該在哪一步
如果你現在腦子很亂,不想一次讀完整篇,先用這張簡化流程圖定位自己:
| 你現在的狀態 | 先做什麼 | 先看哪一段 |
|---|---|---|
| 剛發生事故、還在現場 | 安全、報警、蒐證、留對方資料 | 事故當下 |
| 已經離開現場或開始不舒服 | 盡快就醫,固定病歷、診斷與機轉 | 就醫與診斷 |
| 想知道警方資料後面怎麼用 | 整理受理紀錄、筆錄、現場圖、初判或研判資料 | 警方資料 |
| 不知道自己是 A1 / A2 / A3 | 先分清案件類型與後面重點 | A1/A2/A3 |
| 保險公司開始聯絡、催資料 | 先做文件共用包,再分線送件 | 保險理賠 |
| 對方開始談賠償、叫你和解 | 先整理損失與證據,不要空手談 | 求償與和解 |
| 談不攏、責任爭議大、金額也大 | 評估調解、鑑定或後續訴訟 | 調解、鑑定與訴訟 |
你不用一次把全部背起來。先找到自己現在在哪一步,再往下讀那一段,效率最高。
如果你現在只想知道一句話版順序
可以先記這條: 安全與蒐證 → 就醫固定傷勢 → 整理警方與事故資料 → 分開處理保險與求償 → 等資料較穩再談和解或調解。
🚦 事故當下:先保命、先報警、先蒐證,別先談責任
車禍現場最容易犯的錯,不是沒有立刻想到保險,而是 先花力氣爭誰對誰錯,反而沒把關鍵證據固定下來。
因為很多後面會用到的東西,只會在事故剛發生這段時間最完整:
- 車輛相對位置
- 號誌與車道狀況
- 煞車痕、碎片、刮擦位置
- 路口視角、監視器位置、死角
- 雙方第一時間的狀態
事故當下先做對 5 件事
1. 先確保安全與救護
- 確認自己、乘客、對方是否有人受傷
- 有明顯外傷、頭部撞擊、昏眩、胸腹痛、四肢麻木時,不要硬撐
- 若在快車道、彎道、夜間或車流大處,先確保人身安全,再處理其他事
2. 報警,讓事故留下正式紀錄
很多人以為小擦撞就不用報警,但只要後面可能牽涉:
- 車損
- 人傷
- 保險理賠
- 責任爭議
正式紀錄幾乎都會變得重要。
3. 先拍再移,盡量留下完整現場
至少要拍到:
- 路口與全景
- 雙方車輛位置
- 號誌、車道、標線
- 碰撞點與車損細節
- 地面痕跡與環境狀況
4. 留下對方基本資料與保險資訊
至少先固定:
- 姓名與電話
- 車牌
- 保險公司
- 若對方不願提供,也要先把車牌與現場資料留好
5. 當場不要做太多結論
最常見的風險是:
- 太快認錯
- 太快答應賠償
- 太快私下說「這樣就算了」
車禍現場最重要的,不是先講得漂亮,而是先把後面能用的東西留下來。
事故當下最容易漏掉的 3 件事
- 時間線:事故時間、報案時間、就醫時間。
- 一鏡到底影片:比單張照片更能交代現場。
- 目擊者資料:在責任爭議案件裡很有價值。
現場如果真的很亂,先守住這個原則
你不一定能拍到完美證據,也不一定每一步都做滿,但至少先守住:
- 人先安全
- 報警留下紀錄
- 現場與車損先拍
- 對方資料先留
- 不要急著講責任
光這幾件事守住,後面就已經比很多案件穩很多。
這一段看完後,下一步通常接哪篇?
- 你現在最卡的是現場流程、報警、筆錄 → 看 發生車禍當下怎麼辦?報警、蒐證與警方筆錄步驟
- 你已經離開現場,現在開始不舒服 → 直接接下一段「就醫與診斷」
🏥 就醫與診斷:把「事故 → 傷勢」固定成可用證據鏈
很多人後來理賠或談和解吃虧,不是因為真的傷得不重,而是 醫療資料沒有把事故和傷勢接起來。
這件事很重要,因為保險、和解、調解在看你的損失時,通常不只看你有沒有受傷,而是看:
- 這個傷勢是不是和事故有關
- 就醫時間是否合理
- 治療過程是否連續
- 診斷、休養與工作影響能不能講清楚
就醫時你真正要固定的是什麼?
1. 事故機轉
不要只說「我不舒服」。你要讓醫療紀錄知道:
- 怎麼撞的
- 哪個方向受力
- 哪裡撞到
- 現在最痛或最不舒服的是哪裡
2. 傷勢與部位
診斷越具體,後面越好用。像「挫傷」、「扭傷」、「頭部外傷」這些,如果能寫清楚部位與症狀,會比模糊描述更有幫助。
3. 休養與限制
如果你需要請假、暫時不能搬重物、不能久站、不能開車,這些最好讓診斷或醫囑留下來。
醫療這一段最常見的 4 個問題
問題 1:當天沒去看醫生,過幾天才開始痛
不是完全不行,但後面一定更吃說明與紀錄完整度。
問題 2:只有收據,沒有明細
後面很容易被要求補件。
問題 3:有看醫生,但沒有持續追蹤
如果症狀持續卻沒有後續紀錄,對方很容易說你後面已經好了。
問題 4:診斷書只有病名,沒有生活或工作影響
這會影響誤工、休養與部分求償說服力。
醫療資料最重要的價值,不只是證明你有花錢,而是證明這筆錢、這段休養、這些限制都和事故有關。
這一段看完後,下一步通常接哪篇?
- 卡在理賠資料整理與送件 → 看 車禍理賠流程怎麼跑?
- 卡在損失項目與證據對應 → 看 車禍求償證據怎麼準備?
- 如果你現在已經開始談賠償或和解 → 直接接 車禍和解流程怎麼談?
👮 警方資料:筆錄、現場圖、初判表、研判表怎麼接後續理賠
警方資料是整個事故處理的骨架。它不會直接等於最後判決,但它常常會變成:
- 保險理賠參考
- 和解談判底稿
- 調解桌上的基礎版本
- 後續鑑定或訴訟的重要起點
警方資料常見有哪些?
- 報案或受理紀錄
- 現場圖
- 筆錄
- 初步分析 / 初判相關資料
- 後續鑑定或補充資料
為什麼筆錄這麼重要?
因為很多人吃虧不是因為真的責任比較大,而是:
- 現場講太快
- 用猜測代替事實
- 前後版本不一致
- 說法和照片、位置、號誌對不起來
做筆錄最穩的 3 原則
1. 只講你確定的事
例如:
- 你的行向
- 你的號誌狀態
- 你有沒有減速、煞車
- 對方是從哪裡出現
2. 不要急著幫整件事下結論
像「我應該有錯」、「應該是我沒注意」這種話,常常會比你想像中更難收回。
3. 回去後自己做一版事故時間線
把:
- 事故
- 報案
- 就醫
- 修車或估價
- 保險聯繫
- 調解通知
串成一頁,後面幾乎每一條線都會用到。
初判表、研判表、鑑定要怎麼理解?
你不用一開始就把它們想得很複雜,你先記:
- 初步資料 是讓你大致知道責任方向
- 鑑定 則通常是在爭議大、金額大、雙方落差大時才更重要
這一段看完後,下一步通常接哪篇?
- 卡在初判表、研判表、責任怎麼讀 → 看 車禍肇責怎麼看?
- 想看違規和肇責的差別 → 看 違規不等於肇責:車禍違規因素與肇事責任的差別
🧩 A1 / A2 / A3 是什麼:不同案件的處理重點為什麼差很多
你不用背完整定義,但你一定要知道:
A1 / A2 / A3 不只是分類名稱,它會影響你後面整個處理重點。
| 類型 | 超白話理解 | 你最該先抓的核心 |
|---|---|---|
| A1 | 有人死亡 | 程序、鑑定、刑民責任、重大法律風險 |
| A2 | 有人受傷 | 醫療因果鏈、休養損失、慰撫金、保險與求償並行 |
| A3 | 只有財損 | 車損、折舊、估價、修繕必要性與代步問題 |
為什麼一定要先分清楚?
因為同樣叫車禍,處理重點其實差很多。
如果你是 A2
你更該先固定:
- 診斷書
- 醫療明細
- 請假或工作影響
- 後續復健與休養紀錄
如果你是 A3
你更該先固定:
- 車損照片
- 估價單
- 修繕明細
- 折舊爭議點
- 若有代步損失也要整理
很多人會搞錯的一件事
不是 A3 就比較簡單,也不是 A2 就一定比較難。真正差異在於:
- A2 比較重醫療與人身損害證明
- A3 比較重車損、折舊與財損合理性
這一段看完後,下一步通常接哪篇?
- 你偏 A3、車損在吵折舊 → 看 車禍只有車損怎麼賠?A3 車禍折舊與賠償整理
- 你是 A2、接下來要理賠與求償 → 看 車禍理賠流程怎麼跑? 與 車禍求償清單怎麼列?
🛡️ 保險理賠:強制險、第三責、車體險與個人保單各處理什麼
⚖️ 先分清楚付款依據: 強制險依法律提供符合資格受害人的人身基本給付;民事求償則依責任與實際損害判斷,兩者不是同一張賠償價目表。已領強制險給付,依《強制汽車責任保險法》第32條應納入同一事故賠償的扣除計算;私人保單另依契約確認。
理賠最常亂掉的地方,不是你完全沒有保險,而是 你不知道哪些是保險理賠、哪些是向對方求償、哪些其實可以並行。
先分清楚兩條主線
第一項:依法律或保單申請保險給付
這一條通常在處理:- 強制險
- 第三人責任險
- 車體險
- 駕駛傷害險
- 個人意外險 / 團保
第二項:民事求償與和解
這一條則是在談:- 醫療費差額
- 誤工
- 看護
- 交通費
- 車損
- 慰撫金
- 付款方式與時間
很多人會吃虧,就是因為把兩條線混在一起,結果講不清楚自己現在到底在送件、在主張,還是在談終局和解。
比較穩的保險處理方式
1. 先盤點自己和對方有哪些保單
先知道有哪些工具能用,再決定順序。
2. 先做文件共用包
至少要有:
- 事故基本資料
- 警方資料
- 醫療資料
- 車損資料
- 一頁時間線
3. 依各保單要求分別送件
這樣才不會一直重複準備、重複補件。真正穩的理賠不是送得快,而是送得有結構。
這一段看完後,下一步通常接哪篇?
- 想看整個保險系統地圖 → 看 2026 保險理賠地圖
- 想看理賠送件流程本身 → 看 車禍理賠流程怎麼跑?
- 想看先送保險還是先和解 → 看 和解前要先送保險嗎?
走到這裡,你其實已經能先分出 3 條主線
- 事故與責任線:現場、筆錄、初判、鑑定
- 理賠與文件線:保險、診斷書、收據、送件
- 求償與談判線:和解、調解、付款條件、慰撫金
很多人一亂,就是把這 3 條線混成一條。你只要先分開看,整體就會清楚很多。
💰 求償與和解:什麼時候可以談,什麼時候先不要談死
很多人不是不會談,而是 談得太早。
例如:
- 還在治療中,就先說差不多這樣
- 車損還沒估完整,就先接受總額
- 肇責方向還不明,就先口頭認定各自比例
- 保險還沒送,就直接談終局和解
和解前你至少要先整理 3 件事
1. 損失項目
你至少要知道你在談什麼:
- 醫療
- 誤工
- 看護
- 交通
- 車損
- 慰撫金
2. 證據對應
每一項要有什麼資料支撐。
3. 談判範圍
你現在是在:
- 只談部分?
- 還是要一次結清?
- 還是只是先交換資料?
和解最怕的不是談不成,而是資料還沒齊,你卻先把後面空間談掉。
什麼時候不要太急著和解?
- 還在持續治療
- 後續費用還沒穩定
- 肇責差異很大
- 對方只想快速壓低總額
- 你自己連求償清單都還沒整理好
這一段看完後,下一步通常接哪篇?
- 想看完整和解流程 → 看 車禍和解流程怎麼談?
- 想看談判前資料怎麼準備 → 看 車禍談判前要準備什麼?
- 想看求償項目與證據 → 看 車禍求償清單怎麼列?、車禍求償證據怎麼準備?
⚖️ 調解、鑑定與訴訟:爭議大時怎麼往上走
不是每個案件都需要一路打到很高程序,但你要知道 什麼時候該把層級往上拉。
先調解通常適合哪些情況?
- 雙方願意談
- 基本資料與損失已整理好
- 肇責雖有差異,但不是完全沒有談的空間
哪些情況要提高警覺?
- 對方完全否認、拒談或一直拖
- 傷勢較重,未來損失還不確定
- 肇責落差大、金額也大
- 保險處理與民事主張之間差距很大
調解前真正要準備的,不是情緒,而是結構
你要準備的是:
- 事故資料
- 警方資料
- 醫療與車損資料
- 損失明細
- 證據對應
- 付款方案與底線
如果責任真的差很多,鑑定就會變重要
尤其在:
- 雙方版本差異大
- 初步資料無法說服雙方
- 後續可能進入正式程序
這一段看完後,下一步通常接哪篇?
- 想看調解程序本身 → 看 車禍調解怎麼跑?
- 想看責任鑑定怎麼申請 → 看 車禍責任鑑定有哪些申請管道(研判表、區域/覆議/學術/法院囑託一次看懂)
🧠 車禍後最常忽略的兩件事:節奏管理與心理壓力
這段不是事故程序本身,但仍然重要,因為很多人車禍後真正亂掉的,不是知識,而是處理節奏。
第一件:節奏管理
你不用一天把全部做完。比較穩的做法通常是:
- 先安全、報警、蒐證
- 再就醫固定資料
- 再整理警方與保險文件
- 最後才談和解或調解
第二件:心理壓力
車禍後常見的是:
- 睡不好
- 害怕再上路
- 一直回想事故畫面
- 光想到打電話、送件、談判就很累
這不是你太脆弱,而是事故後的正常壓力反應。你越亂,越容易在最不該急的地方急著做決定。
車禍處理不只是在整理文件,也是在幫自己把節奏拉回來。
快速判斷:現在最該先處理哪一條線?
| 你現在的狀況 | 優先順序 | 下一步 |
|---|---|---|
| 剛發生事故、現場還沒處理完 | 安全、報警、蒐證、就醫 | 先固定事故事實,不急著談賠償 |
| 已經就醫,但資料很亂 | 醫療資料、收據、診斷、回診紀錄 | 先建立醫療與費用資料包 |
| 對方或保險開始談責任比例 | 初判表、現場圖、影像、車損位置 | 先看責任方向,再談金額 |
| 準備和解或調解 | 求償清單、證據、付款條件 | 先列項目和證據,不要只談總額 |
| 對方不處理或金額差太多 | 調解、存證信函、民事求償評估 | 先補資料,再決定程序 |
這張表的重點是:不要把所有問題混在同一天處理。 車禍案件通常是事故、醫療、責任、保險、求償、和解六條線同時存在,但每個階段都有最該先做的事。
一句話結論
車禍處理最穩的方式,不是每一步都衝最快,而是先把事故、醫療、警方、理賠、求償這幾條主線分開,再照順序一條一條接起來。你只要不把節奏弄亂,很多原本很慌的事情,其實都能被拆小、被處理。
FAQ:車禍理賠常見 10 問
Q1:車禍後第一步到底是先報警還是先就醫?
A:原則是先確保安全,再依情況報警與就醫。若有人受傷,安全與就醫優先,但也要盡量保留事故資料。
Q2:我當下沒報警,後面會很麻煩嗎?
A:可能會。後面會更吃照片、影片、對方資料、就醫紀錄與其他可驗證資料完整度。
Q3:對方說走保險就好,我是不是只要等?
A:不建議完全被動等。你仍要先整理自己的文件共用包,不然後面容易一直被拖資料。
Q4:只有車損沒有受傷,還需要看醫生嗎?
A:如果真的沒症狀,不用硬看;但若隔天開始痛,應盡快就醫並把事故機轉寫進病歷。
Q5:筆錄如果講錯,可以補充嗎?
A:通常可以補充說明,但最好的方式仍是第一時間只講確定事實,不要用猜測代替描述。
Q6:初判表是不是就等於最後責任?
A:不是。它通常是初步方向,不一定等於最終結果;責任爭議大時,仍可能走鑑定或正式程序。
Q7:和解是不是越早談越省事?
A:不一定。資料未齊、治療未穩、責任不清時,太早談反而容易把自己談死。
Q8:我應該先送保險還是先談和解?
A:很多情況下可以並行,但前提是你要先知道自己手上有哪些保單、哪些資料能共用,避免整條線混亂。
Q9:什麼情況比較適合去調解?
A:當雙方願意談、資料有一定基礎、但私下談不攏時,調解通常是很重要的一步。
Q10:這篇看完後,我下一篇應該先看哪一篇?
A:看你現在卡在哪:
- 現場處理 → 發生車禍當下怎麼辦?報警、蒐證與警方筆錄步驟
- 理賠送件 → 車禍理賠流程怎麼跑?
- 肇責判讀 → 車禍肇責怎麼看?
- 保險分線 → 2026 保險理賠地圖
- 和解調解 → 車禍和解流程怎麼談?
✅ 懶人檢核清單:照著做就不容易亂
- 我先確保安全並完成報案 / 事故紀錄
- 我已蒐證完成(全景 / 細節 / 身份 / 環境 / 一鏡到底影片)
- 我已固定對方基本資料與保險資訊
- 我已就醫並確認病歷 / 診斷有寫到事故機轉
- 我保存好醫療單據、明細與後續追蹤資料
- 我已整理警方資料(受理、筆錄、現場圖、初判 / 研判等)
- 我已做一頁時間線(事故 → 報案 → 就醫 → 修車 / 估價 → 調解)
- 我已分清楚保險理賠線與民事求償線
- 若要和解,我已整理項目、證據、方案與底線
- 若責任或金額爭議大,我已準備評估調解、鑑定或後續程序
延伸閱讀
- 發生車禍當下怎麼辦?報警、蒐證與警方筆錄步驟
- 車禍理賠流程怎麼跑?從資料整理、送件到和解前準備的 6 個步驟一次看懂
- 車禍肇責怎麼看?肇事責任比例、初判表與鑑定重點整理
- 2026 保險理賠地圖:車禍後強制險、第三責、車體險、個人/團險怎麼並行申請
- 車禍和解流程怎麼談?
- 車禍調解怎麼跑?
- 車禍求償清單怎麼列?
- 車禍求償證據怎麼準備?
📚 官方來源與查核日
- 金管會《強制汽車責任保險法》第7、13、14、27、32、40條:保障對象、時效、給付及基金
- 法務部《民法》第184、191條之2、193、195、196、197、213、217條:侵權責任、損害項目與時效
- 金管會《保險法》第34、54、65、90、93、94、125、131條:保單權利與責任保險
來源查閱日: 2026-09-06
最後更新/作者/重要提醒
最後更新: 2026-09-06
作者: 明俊顧問
重要提醒:
實際責任、理賠與求償結果,仍應依事故證據、醫療資料、保單條款及個案程序綜合判斷。
⚖️ 免責聲明: 本文為一般性資訊整理,目的在於協助釐清車禍事故後的處理順序與常見決策重點,不構成個案法律、醫療或理賠結果保證;實際案件仍應以事故事實、保險契約條款、主管機關資料與具體證據為準。