發布: 更新: 明俊顧問 保險理賠 約 20 分鐘 閱讀時間:約 20 分鐘
汽車全險是什麼?撞到前車時強制險、第三責、超額與車體險怎麼賠
全險不是法定險種,也不代表所有損失都賠。本文整理對方人傷、對方車損、自己車損與駕駛本人傷害各該查看哪張保單,並說明第三責、超額、車體險、修理前勘估與推定全損的限制。
🚦 重點總覽
很多車主說自己有「全險」,但真正出事後才發現:
- 對方人傷和對方車損不是同一條線
- 自己車損也不是保了車體險就一定全賠
- 強制險根本不處理車損
- 折舊、自負額、全損推定都會影響最後金額
先講結論:全險不是法定名稱,也不代表所有事故都全額賠。實際要看保單列了哪些險種、誰依法應負賠償責任、事故是否在承保範圍、保額與自負額多少,以及是否有不保事項。先把對方人傷、對方財損、自己車損與駕駛本人傷害分開,才知道該查哪張保單。
✅ 這篇會幫你解決什麼
- 所謂全險到底包什麼、不包什麼
- 追撞前車時,對方人傷、對方車損、自己車損怎麼分線
- 報案到理賠的正確節奏
- 交通事故調解與和解時要注意什麼
- 折舊、自負額、維修策略與全損推定怎麼看
- 哪些保額和附加條款最容易被忽略
⚠️ 常見失敗點
- 以為全險就是全賠
- 以為對方車損可走強制險
- 沒報案、沒存證、紀錄器檔案覆蓋
- 只看有沒有車體險,不看折舊、自負額與全損條件
- 豪車或多車事故時,第三責和超額保額根本不夠
👥 這篇適合誰
- 你是車主,想知道全險到底保到哪裡
- 你剛撞到前車,正在處理對方與自己的理賠分線
- 你想在事故前就先看懂保單,而不是出事後才補課
📚 目錄
- 一、事故當下與全險迷思:先釐清你買了什麼
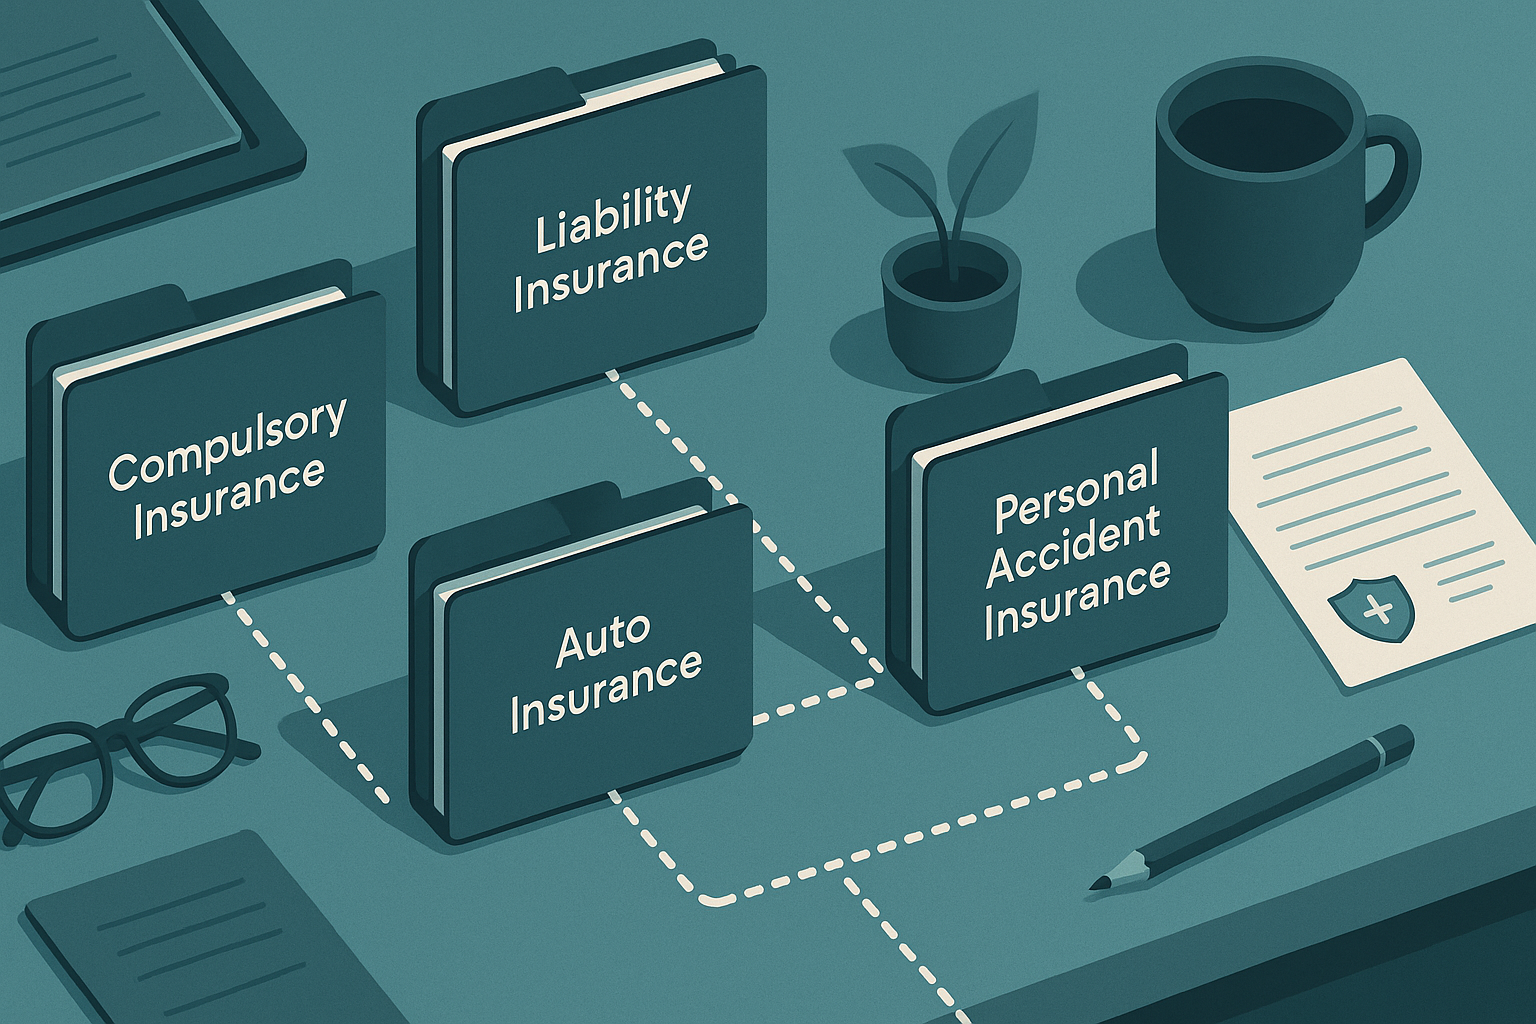
- 二、保障拼圖:強制險、第三責、超額、車體、駕駛人傷害與附加條款
- 三、報案到理賠的正確節奏
- 四、交通事故調解:和解金、分攤比例與談判要點
- 五、車損理賠核心:折舊、自負額、維修策略與全損推定
- 六、追撞前車的賠付路徑圖:人傷 vs 車損
- 七、實務案例:小擦撞、豪車財損、多車連環追撞
- 八、常見地雷與防呆清單
- FAQ:常見 10 問
- ✅ 懶人檢核清單
- 📚 官方來源與查核日
- 最後更新/作者/重要提醒
一、事故當下與全險迷思:先釐清你買了什麼
全險不是法定險種名稱,而是市場上對多種汽車保險組合的通稱。即使兩張保單都被稱為全險,承保險種、保額、自負額、附加條款與不保事項仍可能完全不同。
常見誤區
- 以為有全險就等於全賠
- 以為對方車損可走強制險
- 以為小事故不用報案
📌 實務重點
第一步不是先喊自己有全險,而是把保單拿出來,確認每個險種是否在內、保額多少、附加條款是什麼。這一步沒做,後面很容易全部混在一起。
二、保障拼圖:強制險、第三責、超額、車體、駕駛人傷害與附加條款
強制險
法定必保,處理汽車交通事故受害人的人身傷亡,不賠車輛或其他財物損失。單一汽車事故時,本車駕駛人不屬於該車強制險的受害人;兩車以上事故時,駕駛人則可能依規定向其他事故車輛的保險人請求。
2026 年 7 月 1 日起發生的事故,死亡及第一級失能給付最高各為 300 萬元,其他失能依 15 級標準;傷害醫療費用給付最高 20 萬元,死亡或失能加醫療合計最高 320 萬元。舊事故仍依事故發生時標準,完整分界可看 2026 強制險 300 萬新制整理。
第三人責任險
被保險人因使用或管理被保險汽車發生承保事故,對第三人人傷或財損依法應負賠償責任並受到請求時,才由保險公司依條款與保額處理;不是只要對方提出金額就一定全賠。
超額責任保險
必須實際有投保、事故符合超額保險承保範圍,而且損失超過約定的基礎保額或自留額後,才可能依條款往上承接。不同商品是否承保財損、乘客或特定風險並不完全相同。
車體險
處理被保險汽車本身的承保損失,但甲式、乙式、丙式的事故範圍不同,還要看自負額、不保事項、修理前勘估與全損條款,不能只確認「有車體險」。
駕駛人傷害與附加條款
駕駛人傷害、代步車費用等保障是否存在,以及事故類型、給付項目與金額,都要以保單首頁、附加條款與給付表為準,不能從「全險」兩字推定已經包含。
📌 實務重點
全險不是單一產品,而是這些保障怎麼拼在一起。你只要少一塊,事故後就可能直接露洞。
三、報案到理賠的正確節奏
如果把事故後的理賠節奏簡化,大概就是:
- 先確保安全、報警、蒐證
- 保存行車紀錄器與現場照片
- 互換資料,不要亂簽空白和解
- 就醫留證,並依保單約定儘速通知保險公司開案
- 車體受損時先讓保險公司查勘估損,不要未確認就逕行拆修
- 再處理責任釐清、理賠文件、調解或和解
📌 實務重點
現場證據、及時通知與修理前勘估都會影響後續處理。尤其車體險定型化契約對修理前勘估有明確約定,不能只把車送修後才通知保險公司。
四、交通事故調解:和解金、分攤比例與談判要點
很多人卡在這一段,因為不是只有保險賠不賠,而是你和對方怎麼談。
談判重點通常會分兩塊
1. 人傷
- 醫療
- 交通
- 誤工
- 看護
- 精神慰撫金
2. 車損
- 估價單
- 維修明細
- 折舊與殘值
- 是否一次結清
📌 實務重點
調解前應分別整理人傷、財損與相關保單,並依責任保險契約通知保險公司參與責任承認、和解或賠償處理。自行承諾或簽署和解,不代表保險公司必然照單給付。
五、車損理賠核心:折舊、自負額、維修策略與全損推定
這是很多車主最痛的地方。
1. 折舊
要先分兩種情況。向肇事方主張民事車損時,更換新品零件可能產生折舊爭議;使用自己的車體險修復時,定型化契約對必要更換的零件原則上不按零件折舊比例分攤,但全損或推定全損的賠付仍會依保險金額及契約賠償率計算。
2. 自負額
是否有自負額、每次金額及出險次數如何計算,要看投保方案與保單記載;不能因為商品被稱為全險,就推定一定免自負額。
3. 維修策略
原廠、協力廠、是否拆檢、是否有隱性損害,都會影響理賠結果。
4. 全損推定
依金管會自用汽車保險定型化契約範本,無法修復屬全損;修復費用達保險金額扣除約定折舊後數額四分之三以上,則可能構成推定全損。現金賠償、修復賠償、報廢與車輛處分方式,仍要依實際險種及保單條款辦理。
📌 實務重點
民事車損折舊和自己車體險的修復、全損計算不是同一套邏輯。先確認現在是在向對方求償,還是在使用自己的車體險,才不會把兩種算法混在一起。
六、追撞前車的賠付路徑圖:人傷 vs 車損
如果你是追撞前車,最容易亂的就是這三塊:
對方人傷
符合強制險給付條件者可先申請強制險;超過強制險給付標準的損害,仍要確認你依法應負的賠償責任、第三責承保範圍與保額,超額保險也須符合其接續條件。
對方車損
強制險不處理車損。對方車損須先看你的民事賠償責任,再由第三責財損依條款處理;超過第三責保額時,只有已投保且符合條款的超額保險才可能承接。
自己車損
主要看自己投保的車體險類型、承保事故、自負額、修理前勘估及全損條款;若事故不在所投保險式的範圍內,仍可能不賠。
📌 實務重點
對方人傷、對方車損與自己車損,應分別核對責任及承保項目,不宜混成一筆金額。
七、實務案例:小擦撞、豪車財損、多車連環追撞
案例 A:小擦撞
通常重點在財損證明、修理必要性與責任判斷;即使金額不高,也要留存照片、估價單及事故資料。
案例 B:豪車財損
維修金額可能很高,但仍須先確認責任、修理範圍與損害證據;第三責及超額只在各自承保範圍與保額內處理。
案例 C:多車連環追撞
責任可能分散在多車之間,人傷與財損也要分別核對。超額保障可降低高額責任風險,但不能取代事故證據與責任判斷。
📌 實務重點
全險真正有感的時候,往往就是這些高額或複雜情境,不是一般小擦撞。
八、常見地雷與防呆清單
常見地雷
- 只看全險名義,不看實際保額與條款
- 沒報案、沒留證據
- 誤以為強制險可賠車損
- 第三責和超額保額太低
- 車體險條件沒看懂
防呆做法
- 事故當下先報警、先拍照、先保紀錄器
- 文件要留:估價、醫療、事故資料、通話紀錄
- 年度檢查保額是否跟得上用車情境
- 和解前分清人身損害、財物損失及各項保險給付
📌 實務重點
防呆不是等出事後補,而是平常就知道自己保了什麼、缺了什麼、事故發生後先做哪些不會錯。
FAQ:常見 10 問
Q1:有全險就一定全賠嗎?
A:不是,還是會受保額、折舊、自負額與條款限制影響。
Q2:追撞前車,對方車損走哪個險?
A:先確認你依法應負的賠償責任,再看第三責財損;超過基礎保額時,只有已投保且符合承保條件的超額保險才可能接續。
Q3:強制險能賠車損嗎?
A:不能。強制險只處理符合規定的人身傷亡給付,不賠車輛或其他財物損失。
Q4:我的車體險為什麼沒有全額賠?
A:常見原因包括事故不在所投保險式的範圍、自負額、不保事項、修復必要性、保險金額或全損計算;應直接對照保單與理賠明細。
Q5:需不需要買超額?
A:要依用車頻率、常見路況、既有第三責保額與可承受風險評估。超額可補強高額責任風險,但商品承保範圍不同,投保前要看條款。
Q6:修車期間可以申請代步車嗎?
A:要看是否有相關附加條款,不是每張保單都自動有。
Q7:保費如何控制?
A:可以調整自負額、方案與附加條件,但前提是不要把核心保額壓太低。
Q8:對方堅持你全責怎麼辦?
A:回到證據,尤其是紀錄器、現場圖、煞車痕、警方資料與調解程序。
Q9:每年要檢視什麼?
A:第三責保額、超額層級、車體價值、附加條款與實際用車情境。
Q10:全險主題最重要的核心是什麼?
A:不是你有沒有一張叫全險的保單,而是你知不知道每一塊保障實際在處理哪一條風險線。
✅ 懶人檢核清單
- ☐ 我知道全險不是法定名詞,而是多險種組合
- ☐ 我知道強制險不賠車損
- ☐ 我知道第三責與超額主要處理對外賠償
- ☐ 我知道車體險會受折舊、自負額與全損條件影響
- ☐ 事故發生後,我知道先報警、蒐證、留紀錄器、通知保險
- ☐ 我已分別核對對方人傷、對方車損與自己車損的保障
- ☐ 我知道年檢保額與附加條款的重要性
💡 有解理賠提醒
很多車主最大的誤解,不是沒有保,而是一直把「全險」當成一個會自動幫你處理一切的魔法詞。真正能不能保住自己,不在於你有沒有說得出全險,而在於你知不知道強制險、第三責、超額、車體和附加條款到底各自處理哪一條線。分清楚,事故後才不會亂。
🔗 延伸閱讀:下一步可以接著看
- 想看 保險總地圖 → 2026 保險理賠地圖:車禍後強制險、第三責、車體險、個人與團險怎麼並行申請
- 想看 理賠先後順序 → 車禍保險理賠順序怎麼排?個人保險與車禍保險差別一次看懂
- 想看 保險規劃完整指南 → 保險要怎麼買才剛好?強制險夠不夠、意外醫療怎麼配完整整理
- 想看 車損折舊專文 → 車禍只有車損怎麼算?A3 車禍折舊率與車損理賠完整解析
- 想看 和解流程 → 車禍和解流程怎麼談?私下和解、調解與程序順序完整整理|2026
📚 官方來源與查核日
- 金管會:《自用汽車保險定型化契約範本》
- 金管會:《自用汽車保險定型化契約應記載及不得記載事項》
- 金管會:《強制汽車責任保險承保及理賠作業處理辦法》
- 金管會:《強制汽車責任保險給付標準》
- 本文最後查核日:2026-08-20
最後更新/作者/重要提醒
最後更新: 2026-08-20
作者: 明俊顧問
重要提醒:
「全險」不是固定商品名稱。實際保障範圍、責任條件、保額、自負額、不保事項與審核結果,仍應依保單首頁、條款、附加條款、事故證據及保險公司理賠結果判斷;和解或修車前應先通知承保公司確認程序。
⚖️ 免責聲明: 本文為制度與流程之一般性整理,實務仍以現行法規、各保險公司條款與主管機關公告為準;個案請以實際文件與專業人員建議為依歸。